

 Катрен Стиль
Рынок на диете? Будущее фармрынка по итогам 27-го аптечного саммита
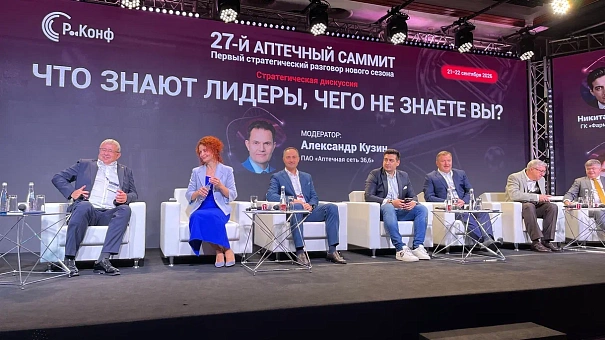
22 сентября на большой стратегической сессии фармсаммита руководители аптечных сетей, дистрибьюторы и регуляторы открыто признали: эпоха, когда выручка росла сама по себе за счёт открытия новых точек, закончилась.
Покупателей в залах становится меньше, рынок держится на паре модных категорий, ФАС меняет правила игры, а производители начинают торговать в интернете напрямую в обход традиционной розницы. Как выживать аптекам в таких условиях, зачем сокращать линейки СТМ и почему e-com постепенно становится люксовым сегментом? Редакция «Катрен-Стиль» выслушала главные споры лидеров индустрии и собрала самые важные выводы о состоянии и перспективах отечественного фармрынка.
Структура роста: влияние сегмента препаратов для снижения веса
Доклад генерального директора аналитической компании «АЛЬФАРМ» Николая Демидова продемонстрировал расхождение между номинальными рублёвыми показателями и реальным объёмом потребления:
-
Динамика в сопоставимых ценах. При пересчёте текущих объёмов в цены прошлого года (по методике Росстата) аптечный оборот лекарственных средств снижается. Фармацевтический сегмент демонстрирует темпы роста ниже, чем классический продовольственный ритейл.
-
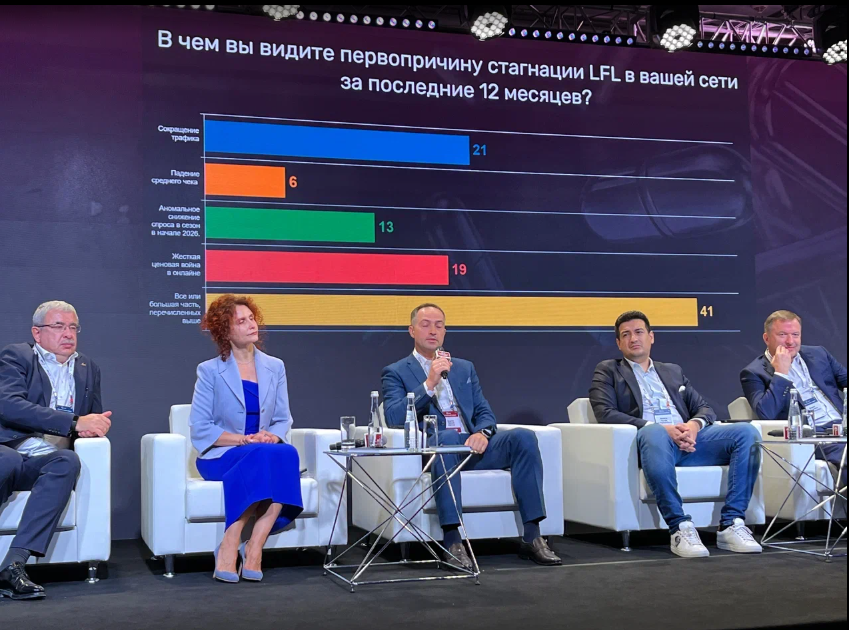
Показатели Like-for-Like (LFL). Прирост выручки сопоставимых аптек практически нивелирован. Развитие федеральных сетей обеспечивается преимущественно экстенсивным путём — слияниями, поглощениями и открытием аптек по новым адресам. И всё это происходит на фоне снижения трафика.
-
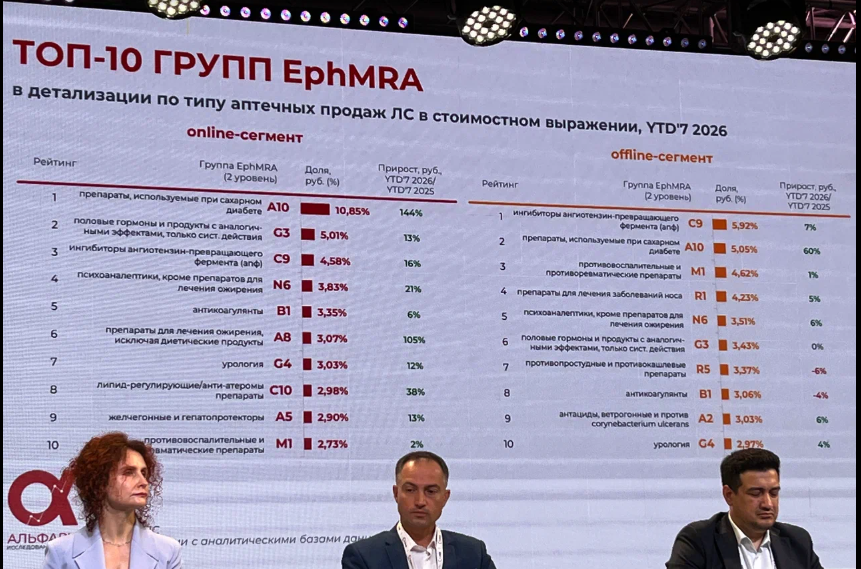
Влияние группы GLP-1. Прогноз номинального роста аптечного сегмента до конца года составляет около 7 %, на следующий год — 8 %. Правда, этот прирост во многом обеспечен инфляционной составляющей и — это очень интересный момент, — развитием категории препаратов для терапии ожирения и сахарного диабета (группа GLP-1: тирзепатид, семаглутид). Без учёта этих позиций номинальный рост рынка в рублях составляет около 2 %, а в натуральном выражении (упаковках) фиксируется долгосрочное снижение.
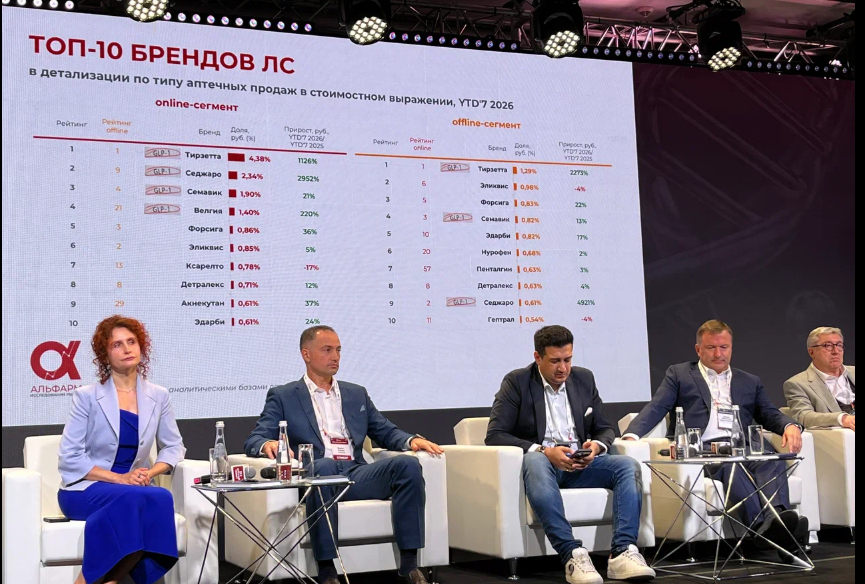
Комментируя эту зависимость, вице-президент по коммерции ГК «Фармасинтез» Никита Пуния сравнил текущий бум с выходом на рынок силденафила, отмечая, что крупные катализаторы такого масштаба появляются в индустрии раз в 3-4 года и вытягивают общие показатели ритейла.
Смену потребительского поведения подтверждает и розница: пациенты отказываются от защитных от подорожания закупок впрок, переходя на укрупнённые курсовые упаковки, что снижает частоту визитов в аптеку. Дополнительным фактором такого поведения генеральный директор аптечной сети «Ригла» Борис Попов назвал слабые сезоны ОРВИ и гриппа последних лет. «Простудный» ассортимент традиционно формировал базовый поток покупателей, падение которого повлекло за собой снижение продаж сопутствующих категорий.
Развитие СТМ: как аптеки управляют полкой
Когда покупателей в аптеках становится меньше, а иностранные производители урезают бюджеты на рекламу, сети спасают свою прибыль с помощью собственных торговых марок (СТМ). По данным AlphaRM, в категории БАД ситуация дошла до того, что каждая четвертая проданная упаковка и каждый пятый заработанный рубль — это уже СТМ сетей.
И уже в процессе обсуждения выяснилось, что стратегия работы с собственными марками сильно изменилась, и здесь наметилось несколько спорных точек:
-
Сокращение линеек. Аптеки больше не пытаются продавать всё подряд. Генеральный директор аптечного партнёрства «IRIS» Галина Орлова рассказала, что за последний год они сознательно почистили свою матрицу СТМ. Из неё убрали дешёвые и неходовые позиции, которые просто перестали окупать подорожавшую доставку и логистику. Идеальной долей СТМ в обороте сети спикеры назвали коридор в 10–16%. Если ставить больше, аптека начнёт терять покупателей, которые приходят за конкретными брендами.
-
Замена «молчунов». Аптечные сети открыто говорят: СТМ — это ответ на пассивность самих фармкомпаний. Как объяснил генеральный директор «Риглы» Борис Попов, если производитель забросил свой бренд, не рекламирует его и не работает с врачами, аптека не будет держать этот товар на полке «просто так». Сеть ставит на его место свою марку и продаёт её силами первостольников.
-
Ценовые войны. Галина Орлова подняла на сессии наболевший вопрос: почему некоторые производители отдают свои БАДы в дискаунтеры по цене аптечной закупки? Заводы оправдывают это тем, что дискаунтеры для них — просто дешёвая реклама, но аптеки с такой логикой не согласны. Розница не хочет быть дорогой «витриной», откуда клиенты уходят покупать в другие места.
Что касается лекарств, то здесь у СТМ всё сложно. В среднем по рынку доля таблеток в собственных марках ничтожно мала — всего около 2 %. Но есть исключения: у того же партнёрства «IRIS» доля лекарств внутри своего бренда превышает 20 % (55 позиций из 700). Это доказывает, что направление перспективное, если аптека готова строго контролировать качество производства.
Специфика e-com: управление точками входа потребителей
Интернет-продажи окончательно перестали быть просто модным дополнением и превратились в мощный тренд, забирая себе уже около 20 % всего аптечного рынка. Но онлайн-аптека работает совсем по другим законам, нежели обычная оффлайн-точка:
|
Параметр сравнения |
Традиционная аптека у дома |
Онлайн-аптека (E-com) |
|
Средний чек |
Сравнительно низкий. Люди берут то, что нужно прямо сейчас. |
Существенно выше. Покупатель целенаправленно ищет и сравнивает цены на дорогие позиции. |
|
Что в корзине? |
Сезонные лекарства от простуды, пластыри, импульсные покупки. |
Препараты для лечения хронических болезней, дорогие курсы и «деликатные» БАДы. |
|
Ключевой драйвер |
Удобное расположение аптеки по пути домой или к работе. |
Направленный поиск. По данным Николая Демидова (AlphaRM), более 40% всех заказов на новые лекарства для похудения делаются через интернет |
Главную проблему интернет-рынка озвучил Борис Попов («Ригла»): аптеки бьются за так называемое «первое касание» клиента. Покупатель больше не идёт в конкретную аптеку на углу, он ищет лекарства через маркетплейсы, сайты сетей, приложения и ИТ-агрегаторы.
При этом классическая розница сильно уязвима перед крупными ИТ-гигантами. Они пытаются запереть человека внутри одного приложения, чтобы он там покупал и продукты, и билеты, и лекарства. Если аптеки проиграют эту битву, они рискуют превратиться в обычные пункты выдачи заказов (ПВЗ) с копеечной комиссией, хотя аренду помещений и зарплаты фармацевтам розница продолжит платить в полном объёме. Выход один — сетям нужно укрупняться и разговаривать с ИТ-платформами на равных.
Бонусная политика и регуляторные риски
Очень горячей темой стал разговор о ретро-бонусах. Ситуация на рынке дженериков дошла до абсурда: когда на одну и ту же популярную молекулу заявляются по 20–25 производителей, они готовы отдавать сетям 80–90 % своей маржи, лишь бы их пустили на полку. В то же время крупные заводы с сильной репутацией и поддержкой врачей платят сетям скромные 3–5 %.
Генеральный директор Ассоциации российских фармацевтических производителей (АРФП) Виктор Дмитриев призвал аптеки и заводы остановиться и договориться по-хорошему. Если ритейл продолжит перегибать палку с бонусами, государство просто запретит их на законодательном уровне, как это уже сделали на продуктовом рынке. Также Дмитриев напомнил про «турецкий сценарий»: там чиновники так сильно пытались сделать цены на лекарства самыми низкими в мире, что производителям стало невыгодно работать, и препараты просто исчезли из аптек (началась тотальная дефектура).
Отрезвляющим душем для зала стало прямое включение начальника Управления контроля здравоохранения ФАС России Елены Клостер. Она официально подтвердила, что ведомство поменяло тактику работы:
-
Проверки по своей инициативе. ФАС больше не сидит в ожидании жалоб от граждан. Служба запустила собственный мониторинг и теперь открывает дела самостоятельно.
-
Контроль свободных цен. Теперь ФАС пристальнее проверяет сегмент лекарств, которые не входят в список ЖНВЛП. Если препарат занимает доминирующее положение на рынке, ФАС приходит к производителю с калькулятором и проверяет его формулу: расходы плюс обоснованная прибыль. В качестве примера Елена Клостер привела недавние громкие предписания и крупные штрафы в отношении известных иностранных компаний KRKA и Zambon. Прямо сейчас в работе у ведомства находятся ещё три похожих дела.
При этом ФАС пообещала, что перегибов не будет: если Росздравнадзор официально подтвердит, что какой-то жизненно важный препарат из-за низких регулируемых цен начинает исчезать с рынка, антимонопольная служба быстро согласует производителям повышение цены, чтобы они не покидали страну.
И еще одна трендовая тема
На одной из сессий директор по развитию АО НПК «Катрен» Анатолий Тенцер дополнил картину важным штрихом: в споре между аптеками и интернет-платформами нечасто вспоминают ещё одного ключевого игрока — самих фармпроизводителей. Для заводов маркетплейсы стали, по сути, прямым каналом продаж, и сервисы вроде apteka.ru им в этом помогают.
При этом в классических аптечных сетях менеджеры большую часть времени тратят на офлайн-задачи: аренду, закупки и управление ассортиментом. Интернет-канал для них — это лишь вспомогательный инструмент, работающий скорее как программа лояльности.
Анатолий Тенцер рассказал, что дорогие бренды сейчас активно уходят в онлайн, из-за чего e-com постепенно превращается в люксовый сегмент по ассортименту, а обычные оффлайн-аптеки становятся точками массовых продаж. И это — ещё один довод в пользу того, что аптекам нужно развивать собственные онлайн-сервисы. Только так розница сможет сохранить контроль над данными своих покупателей и не зависеть от чужих маркетплейсов.
Прогноз: чего ждать в 2026–2027 годах?
-
Закончен рост в упаковках. Аптечный рынок будет прибавлять по 7–8% в год исключительно за счёт инфляции, роста цен и вывода новых дорогих препаратов (как это случилось с препаратами для похудения). Физически больше коробок продаваться вряд ли будет.
-
Конец экспансии. Расти просто за счёт открытия новых аптек больше не получится. Средняя и одиночная розница продолжит сжиматься. На рынке останутся только крупные федеральные игроки, у которых есть миллионы на ИТ, e-com и развитие СТМ.
-
БАДы под прицелом. Скоро заработают механизмы, когда врачи будут официально прописывать БАДы в медицинских картах. Одновременно с этим Росздравнадзор начнёт проверять состав добавок и их активные фармсубстанции. Это быстро очистит рынок от недобросовестных игроков.
-
Развитие интернет-сервисов и ИИ. В выигрышном положении будут только те сети, которые умеют с помощью ИИ рассчитывать точные остатки на складе, ювелирно управлять ценами в онлайне и удерживать покупателя в своем приложении.
Резюмируя сессию, генеральный директор ЦВ «Протек» Дмитрий Погребинский сказал: «Наш фармрынок — один из самых стабильных и защищённых. Если на автомобильном рынке продажи могут за год рухнуть в два с половиной раза, а потом взлететь, то у нас всё предсказуемо. Кризиса нет, но наступает время точной аналитики: выигрывает тот, кто умеет считать каждую коробку и удерживать клиента в своей экосистеме».
Ранее КС писал о горячих темах первого дня 27-го Аптечного саммита.
.png)
33 просмотров
Поделиться ссылкой с друзьями ВКонтакте Одноклассники
Нашли ошибку? Выделите текст и нажмите Ctrl+Enter.
зарегистрированным пользователям